

Cara Aktifkan Kembali NPWP Perusahaan yang Nonaktif melalui Coretax
Pengantar
Nomor Pokok Wajib Pajak (NPWP) merupakan identitas penting bagi perusahaan dalam menjalankan kewajiban perpajakan di Indonesia. NPWP digunakan untuk berbagai keperluan administrasi, seperti pelaporan pajak, pembayaran pajak, serta pemenuhan persyaratan administrasi yang berkaitan dengan kegiatan usaha. Oleh karena itu, perusahaan perlu memastikan bahwa status NPWP dan data perpajakannya sesuai dengan kondisi usaha yang sebenarnya.
Dalam praktiknya, perusahaan dapat menemukan bahwa NPWP yang dimiliki berstatus nonaktif. Kondisi ini bisa terjadi karena perusahaan tidak lagi memenuhi kriteria tertentu sebagai wajib pajak aktif atau telah ditetapkan sebagai Wajib Pajak Nonaktif berdasarkan ketentuan perpajakan. Status tersebut tidak selalu berarti perusahaan telah dibubarkan atau NPWP-nya di hapus.
Apabila perusahaan ingin kembali menjalankan kegiatan usaha, melakukan transaksi bisnis atau memenuhi kebutuhan administrasi perpajakan, pengaktifan kembali NPWP mungkin diperlukan. Saat ini, prosesnya bisa diajukan online melalui Coretax DJP tanpa harus mengurus perubahaan langsung ke kantor pajak.
Lalu, bagaimana cara mengaktikan kembali NPWP perusahaan yang nonaktif melalui Coretax? apa saja dasar hukum, persyaratan dan tahapan pengajuannya ? berikut penjelasan lengkap yang dapat menjadi panduan Anda.
Pengertian
NPWP perusahaan nonaktif adalah kondisi ketika wajib pajak badan ditetapkan sebagai Wajib Pajak Nonaktif dalam administrasi perpajakan. Istilah ini menggantikan istilah Wajib Pajak Non Efektif (NE) yang sebelumnya dikenal dalam adminstrasi pajak.
Menurut penjelasan DJP, status nonaktif dapat diberikan kepada wajib pajak yang tidak memenuhi persyaratan subjektif dan/atau objektif sesuai ketentuan, tetapi NPWP nya belum dihapus. Untuk wajib pajak badan, penetapan status tersebut harus dilihat berdasarkan kondisi perusahaan dan kriteria yang berlaku.
Perlu dipahami bahwa NPWP nonaktif berbeda dengan NPWP yang telah dihapus. Jika NPWP masih berstatus nonaktif, perusahaan dapat mengajukan pengaktifan kembali sesuai prosedur yang ditetapkan. Sebaliknya, apabila NPWP telah dihapus, penanganannya tidak cukup dengan mengajukan pengaktifkan kembali wajib pajak nonaktif.
Selain itu, status nonaktif tidak berarti perusahaan otomatis terbebas dari seluruh kewajiban perpajakan, serta kewajiban pajaknya berdasarkan kondisi masing-masing.
Dasar Hukum
Berikut beberapa peraturan yang menjadi acuan dalam administrasi NPWP dan pengaktifan kembali Wajib Pajak Nonaktif, yaitu :
1. Undang-Undang Nomor 6 Tahun 1983 Tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), beserta perubahan-perubahannya.
UU KUP ini menjadi dasar umum pengaturan hak dan kewajiban wajib pajak, pendaftaran NPWP, serta pelaksanaan administrasi perpajakan. Dalam penerapannya, ketentuan ini harus dibaca bersama perubahan undang-undang yang berlaku, termasuk Undang-Undang Nomor 7 Tahun 2021 Tentang Harmonisasi Peraturan Perpajakan.
2. Peraturan Menteri Keuangan Nomor 81 Tahun 2024 Tentang Ketentuan Perpajakan dalam Rangka Pelaksaan Sistem Inti Administrsi Perpajakan, beserta perubahan yang berlaku.
Peraturan ini mengatur berbagai aspek adminstrasi perpajakan dalam sistem Coretax, termasuk pendaftaran wajib pajak, penetapan status nonaktif, serta pengaktifan kembali. PMK Nomor 81 Tahun 2024 telah mengalami perubahan, termasuk melalui PMK Nomor 1 Tahun 2026, sehingga perusahaan perlu memperhatikan ketentuan yang telah diperbarui.
3. Peraturan Direktur Jenderal Pajak Nomor PER-7/PJ/2025 Tentang Petunjuk Pelaksaan Administrasi NPWP, PKP, Objek Pajak PBB, serta Perincian Jenis, Dokumen, dan Saluran untuk Pelaksaan Hak dan Pemenuhan Kewajiban Perpajakan.
Peraturan ini memberikan petunjuk teknik mengenai administrasi perpajakan, termasuk prosedur pengaktifan kembali Wajib Pajak Nonaktif. Pengajuan dapat dilakukan secara elektronik melalui Portal Wajib Pajak atau saluran lain yang ditentukan DJP. Jika pengajuan elektronik tidak dapat dilakukan, tersedia mekanisme alternatif sesuai ketentuan.
Cara Mengaktifkan Kembali NPWP Perusahaan melalui Coretax
Berikut langkah-langkah yang dapat dilakukan untuk mengajukan pengaktifkan kembali NPWP perusahaan melalui Coretax DJP.
1. Siapkan Akun Coretax Perusahaan
Pastikan perusahaan dapat mengakses akun wajib pajak pada sistem Coretax DJP. Siapkan identitas pengguna dan kata sandi yang diperlukan untuk login.
Jika perusahaan belum dapat mengakses akun atau mengalami kendala autentikasi, selesaikan terlebih dahulu masalah akses tersebut melalui layanan resmi DJP.
2. Periksa Status NPWP Perusahaan
Setelah berhasil login, buka menu Portal Saya, kemudian pilih Profil Saya untuk memeriksa informasi dan status wajib pajak.
Pastikan status yang tercantum memang nonaktif. Pemeriksaan ini penting agar perusahaan tidak keliru mengajukan permohonan, terutama jika masalah sebenarnya berkaitan dengan data yang belum diperbarui atau NPWP yang telah dihapus.
3. Buka Menu Pengaktifan Kembali
Pada halaman utama coretax, ikuti step berikut :
Portal Saya -> Perubahan Status -> Pengaktifan Kembali Wajib Pajak Nonaktif
Menu tersebut digunakan untuk mengajukan perubahan status wajib pajak dari nonaktif menjadi aktif.
4. Isi Formulir Permohonan
Setelah menu terbuka, lengkapi formulir pengaktifan kembali sesuai petunjuk yang tersedia pada sistem.
Pastikan identitas wajib pajak sesuai dengan data perusahaan yang terdaftar. Pada bagian alasan pengaktifan kembali, jelaskan secara singkat dan jelas alasan perusahaan mengajukan perubahan status, misalnya karena perusahaan akan kembali menjalankan kegiatan usaha atau perlu melaksanakan kewajiban perpajakan.
Berikan informasi yang benar dan sesuai dengan kondisi perusahaan. Jangan mencantumkan alasan yang tidak sesuai dengan keadaan sebenarnya.
5. Lengkapi Dokumen Pendukung
DJP menetapkan persyaratan berupa formulir pengaktifan kembali Wajib Pajak Nonaktif dan dokumen pendukung yang menunjukan bahwa wajib pajak memenuhi persyaratan pengaktifan kembali.
Untuk perusahaan, dokumen yang harus disiapkan antara lain :
- NPWP atau identitas wajib pajak perusahaan
- Akta Pendirian dan Akta Perubahan terakhir jika ada.
- SK Kemenkumham
- Identitas Pengurus atau pihak yang berwenang mewakili perusahaan
- Dokumen pendukung kegiatan usaha atau penjelasan kondisi perusahan apabila diminta.
6. Periksa Pernyataan dan Kirim Permohonan
Sebelum unggah dokumen permohonan, periksa kembali seluruh informaso yang telah diisi, Pastikan data perusahaan benar dan dokumen pendukung sudah lengkap.
Selanjutnya, baca pernyatan wajib pajak, berikan tanda centang pada bagian yang tersedia, lalu klik kirim untuk menyampaikan permohonan.
Simpan bukti penerimaan elektronik atau bukti pengajuan yang diterbitkan sistem. Bukti ini dapat digunakan untuk membantu memantau tindak lanjut permohonan.
7. Pantau Hasil Pengajuan
Setelah permohonan dikirim, pantau akun Coretax dan email terdaftar akun Coretax Perusahaan. Apabila ada respon dari petugas dan membutuhkan informasi atau dokumen tambahan, segera tindak lanjuti sesuai arahan yang diberikan.
Jika permohonan disetujui, periksa kembali status NPWP perusahaan pada menu profil dan simpan surat pengaktifan kembali yang tersedia. Jangan hanya anggap NPWP telah aktif karena permohonan berhasil dikirim, pastikan hasil akhirnya telah tercatat.
Jika perushaan tidak dapat mengajukan permohonan secara elektronik, pengajuan dapat dilakukan secara langsung atau melalui pos, perusahaan jasa ekspedisi, atau kurir ke kantor yang ditentukan DJP sesuai dengan prosedur yang berlaku.
Kesimpulan
Sebelum mengajukan permohonan, perusahaan perlu memastikan bahwa NPWP benar-benar berstatus nonaktif dan belum dihapus. Setelah pengajuan via Coretax DJP disetujui, pastikan status NPWP telah berubah menjadi aktif serta periksa kewajiban perpajakan yang masih harus dipenuhi.
Jika Anda membutuhkan bantuan untuk mengurus NPWP perusahaan maupun proses legalitas lainnya, virtualofficescbd.id siap membantu Anda. Kami menyediakan layanan pengurusan legalitas perusahaan, perubahan akta, pelaporan RUPS Tahunan.
Semoga informasi diatas membantu dan bermanfaat bagi bisnis Anda.
Virtual Office SCBD: Mulai 3 juta-an
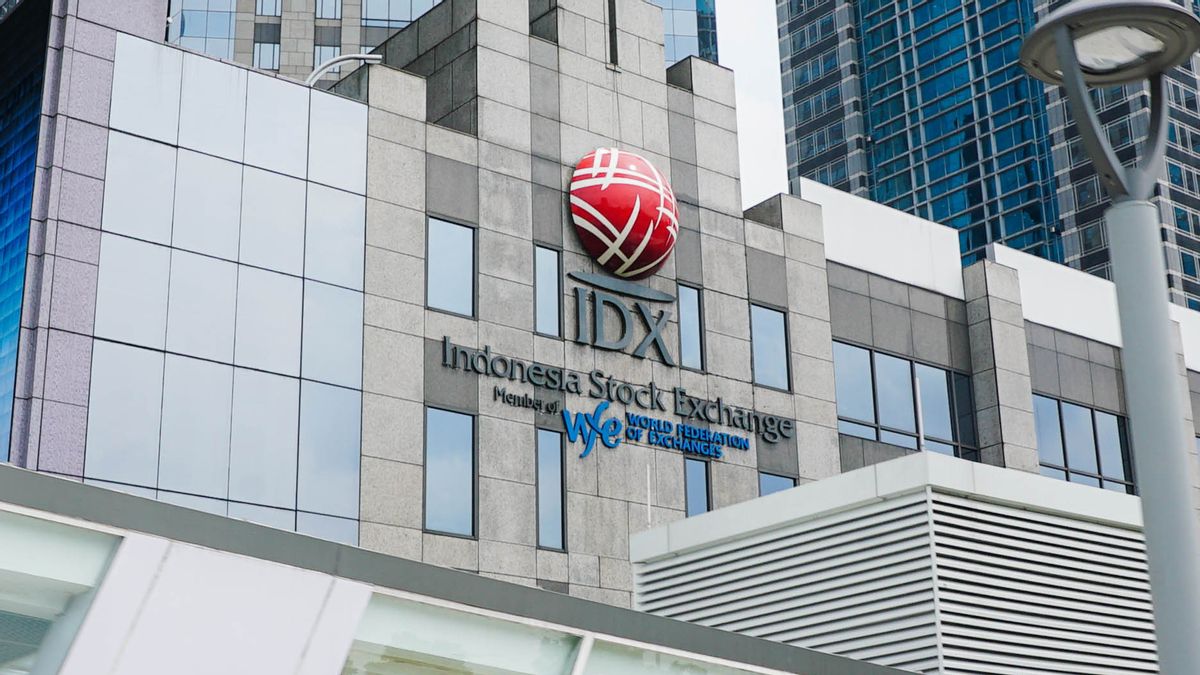
Virtual Office SCBD adalah solusi cerdas untuk Anda yang membutuhkan alamat legalitas di daerah SCBD yang sangat prestisius.
Dengan 3 juta-an Rupiah, kamu sudah memiliki kantor berupa layanan virtual office selama 1 (satu) tahun di Gedung Bursa Efek Indonesia di SCBD. Hubungi kami sekarang juga dengan klik tombol ini!